
Un relevamiento que Focus Market realizó para Naranja X sobre 3.850 casos en todo el país puso nombre a un costo que pocos hogares registran: la “factura invisible”. Reúne el tiempo que se pierde, el capital que no rinde y las fricciones que aparecen en parejas y familias cuando toca decidir quién paga qué. Según el estudio, más del 30% de las personas que conviven en pareja o en familia tuvo algún roce por el manejo del dinero en los gastos comunes.
El contexto es el de una digitalización del dinero en niveles históricos. Con datos del Banco Central, el informe menciona más de 777 millones de transferencias inmediatas por mes y 16 millones de hogares, de los cuales tres de cada cuatro están integrados por más de una persona. La administración de los gastos colectivos sigue siendo artesanal.
Horas de burocracia doméstica
Alquileres, servicios, expensas y compras del hogar se coordinan con transferencias sueltas, mensajes de chat y planillas caseras. Más del 80% de las familias dedica tiempo cada semana a ordenar pagos y corregir errores. Quienes superan las dos horas mensuales acumulan al menos 24 horas al año en esa tarea.
Casi tres de cada diez personas afirman haber discutido por dinero durante el último año. Un 34% prefiere no reclamar lo que le corresponde para evitar el conflicto y paga con su propio bolsillo. La restricción de ingresos explica casi la mitad de los desacuerdos. El 40% de las fricciones nace en fallas de gestión: olvidos, falta de transparencia en los aportes y mezcla de cuentas personales con las colectivas.
Damián Di Pace, director de Focus Market, describió el alcance de la tarea: “También implica coordinar vencimientos, saber qué se pagó, quién tiene pendiente una tarea y dónde está el dinero hasta que llegue el momento de usarlo. Cuando esa información queda repartida entre cuentas, mensajes y comprobantes, aumenta la posibilidad de olvidos y diferencias que podrían evitarse con una administración más ordenada”.
Plata que espera sin rendir
Hay un tercer costo, el de oportunidad. Siete de cada diez argentinos no hacen rendir el dinero que reservan para gastos fijos, compromisos previsibles en fechas y montos. El 38% lo deja quieto en cuentas personales sin remuneración, el 22% lo transfiere por adelantado a quien administra el hogar y el 10% lo guarda en efectivo. Apenas tres de cada diez usan cuentas con rendimiento para el dinero común.
Di Pace situó ahí el paso siguiente: “A medida que se digitalizaron los pagos, mover dinero dejó de ser el principal obstáculo. El siguiente paso es administrarlo mejor mientras espera ser usado. En gastos con fechas previsibles, ordenar el flujo y evitar que la plata quede ociosa puede mejorar la economía del hogar sin necesidad de modificar su nivel de ingresos”.
Cuenta compartida: una cuenta para el grupo
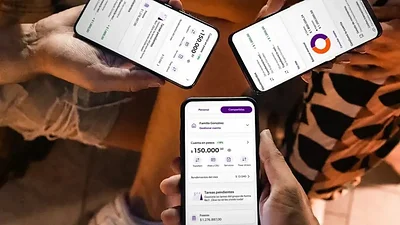
Naranja X presentó Cuenta compartida como respuesta a ese diagnóstico. Es un producto financiero diseñado para la operatoria grupal: hasta 10 personas administran un saldo común, con CBU y alias propios, separado de las cuentas personales de cada integrante. Cada miembro colabora y conserva su autonomía.
El punto de partida
La última medición de Bienestar Financiero de la compañía muestra que las personas cooperan con dinero todos los días a través de productos pensados para uso individual. Cinco de cada diez clientes dan ayudas económicas a personas cercanas o comparten gastos ocasionales con ellas. El 82% vive con otras personas y, dentro de ese grupo, siete de cada diez usaron el celular para organizar los gastos del hogar. Un 8% ahorró junto a un ser querido con un fin común. Sin una herramienta para esa cooperación, quedan los registros manuales, los chats para coordinar pagos y las transferencias cruzadas, que suman carga mental a una rutina atravesada por el temor a que la plata no alcance.
Victoria Minassian, Chief Product Officer de Naranja X, explicó el origen del producto: “Argentina tiene más de 16 millones de hogares, de los cuales 3 cada 4 están integrados por más de una persona. Pensar en facilitarles la gestión compartida del dinero a todos ellos era inevitable. Cuenta compartida nace así: una cuenta del grupo, donde todos ven, pagan, se organizan y hacen rendir la plata en el mismo lugar”.
Qué permite hacer
-
Pagos en un solo lugar: los integrantes abonan servicios, hacen recargas y compran con QR o transferencias, con el saldo común.
-
Rendimientos diarios: el dinero depositado genera intereses diarios sobre el saldo acumulado.
-
Frascos: permiten apartar fondos dentro de la cuenta para metas grupales o gastos fijos futuros.
-
Gestión de tareas: un módulo interno asigna, sigue y salda responsabilidades como facturas por vencer o compras pendientes, con seguimiento en tiempo real.
-
Transparencia: los movimientos del fondo común y de los frascos son visibles para todos, lo que agrega una capa permanente de rendición de cuentas entre los integrantes.
Dos clics para empezar
Cualquier usuario crea la cuenta en dos clics desde la app: le pone nombre al grupo e invita a sus contactos con una notificación. Cuando el grupo deja de ser necesario, se elimina la cuenta.
En la app conviven la Cuenta Personal, en pesos y en dólares, la Cuenta Negocio y hasta tres Cuentas compartidas, según los usos de cada persona. Cada una funciona por separado: el dinero del grupo no se mezcla con el personal y el usuario ve todo en un solo lugar. La función llega a los clientes de forma progresiva.
Un diagnóstico y una respuesta
El relevamiento de Focus Market describe el problema: horas de coordinación, plata inmóvil y discusiones que se podrían evitar. Cuenta compartida es la respuesta de Naranja X, con un saldo común para hasta 10 personas, intereses diarios, frascos de ahorro, gestión de tareas y movimientos visibles para todo el grupo.
El lanzamiento se acompaña con la campaña “Cuentas compartidas, cuentas claras”, desarrollada junto a la agencia Isla Buenos Aires y protagonizada por Jimena Barón y Matías Palleiro. Con humor y desde situaciones cotidianas, la pieza muestra los roces que aparecen cuando el dinero se integra a los vínculos, y se despliega con un video principal, cápsulas, presencia en TV y creadores de contenido.
Con casi 10 millones de clientes en el país, la fintech busca llevar a las finanzas colectivas la misma eficiencia que ya alcanzaron los pagos individuales. La compañía nació en 1985 como una tarjeta vinculada a una tienda deportiva de Córdoba y hoy ofrece soluciones 100% digitales de cuentas gratis, tarjetas, préstamos, ahorro, pagos, inversión y seguros.